Ce se întâmplă cu valoarea mașinii tale după un accident, chiar dacă a fost reparată complet?
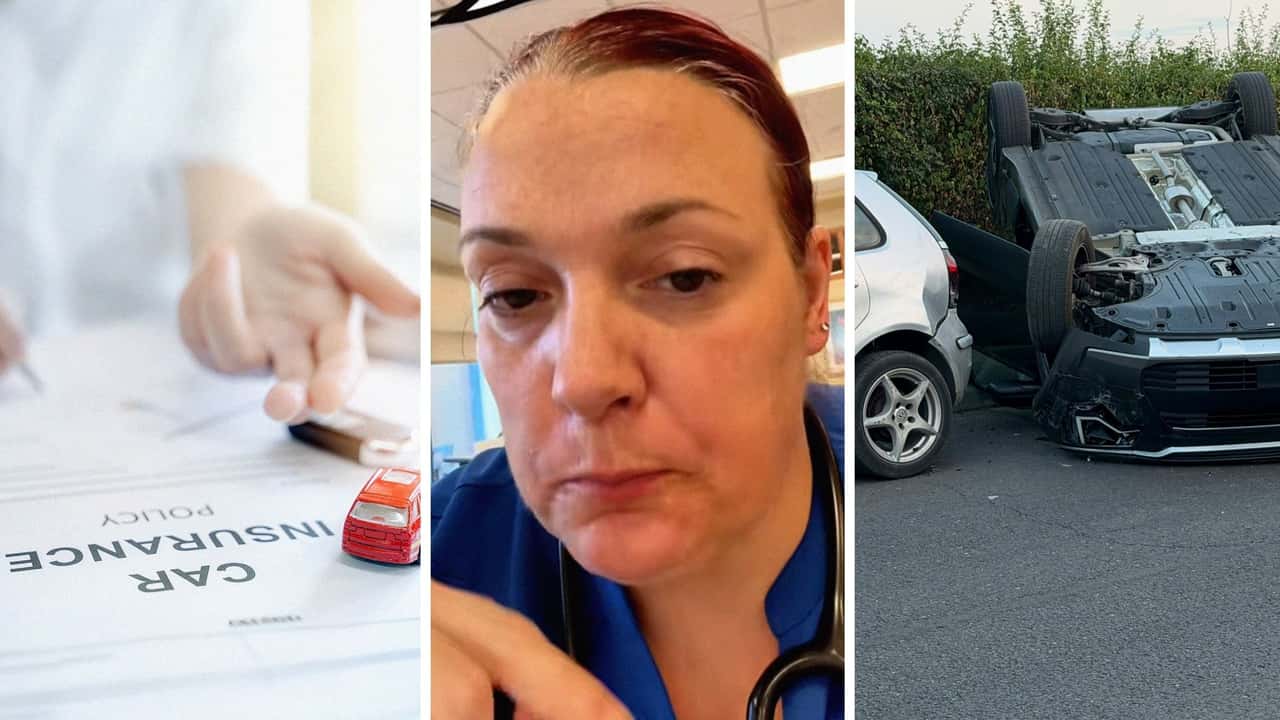
Mulți șoferi cred că, odată ce asigurătorul vinovatului le acoperă costurile de reparație, totul este rezolvat. Cazul este închis, mașina este reparată, viața merge mai departe. Dar există un aspect important pe care puțini îl iau în considerare: mașina ta valorează mai puțin acum decât înainte de accident, chiar dacă nu ai văzut nicio diferență vizibilă după reparații. Și în unele situații, poți cere compensații tocmai pentru această diferență de valoare.
Conceptul se numește „diminished value claim” – adică o cerere de despăgubire pentru deprecierea valorii vehiculului cauzată de accident. Este un instrument legal pe care mulți șoferi nu știu că îl au la dispoziție, iar companiile de asigurări cu siguranță nu îl vor menționa din proprie inițiativă.
De ce scade valoarea mașinii chiar și după reparații perfecte?
Răspunsul este simplu: istoricul vehiculului. Atunci când o mașină a fost implicată într-un accident și acest eveniment apare în raportul de istoric al vehiculului, potențialii cumpărători sau dealerii la care vrei să o dai la schimb vor oferi mai puțin pentru ea. Chiar dacă reparațiile au fost executate impecabil, simpla prezență a unui accident în istoricul mașinii îi afectează valoarea de piață.
Conform unor date arhivate de la Carfax, vehiculele cu daune raportate s-au vândut în medie cu 500 de dolari mai puțin față de cele fără niciun incident. Mai mult, vehiculele cu daune severe au ajuns să se vândă cu 1.700 de dolari mai puțin decât cele fără daune. Aceste cifre ilustrează clar că impactul financiar al unui accident nu se oprește la nota de plată a service-ului.
Cum funcționează, concret, o astfel de cerere de despăgubire?
Logica este relativ simplă: dacă altcineva a cauzat accidentul, iar asigurătorul lui a acceptat vina, atunci acel asigurător ar putea fi responsabil nu doar pentru costurile de reparație, ci și pentru deprecierea valorii vehiculului tău. Totuși, lucrurile nu sunt atât de automate pe cât ar părea.
Potrivit informațiilor publicate de Biroul Comisarului de Asigurări din statul Washington, plățile pentru deprecierea valorii nu sunt automate. Acestea sunt condiționare de dovezi clare că valoarea de piață a mașinii a scăzut efectiv după reparații. Prin urmare, consumatorul trebuie să inițieze el însuși procesul și să vină cu argumente solide.
De asemenea, este important de înțeles că aceste cereri sunt tratate separat față de despăgubirile obișnuite pentru repararea daunelor materiale sau vătămările corporale. Nu se adaugă automat la dosarul principal – trebuie formulate distinct și susținute cu probe.
Depinde și de statul în care s-a produs accidentul
Un aspect esențial de reținut este că legislația și practicile variază semnificativ de la un stat la altul (în contextul american). Unele jurisdicții recunosc în mod explicit dreptul la compensarea deprecierii valorii în cazul cererilor împotriva asigurătorului vinovat, în timp ce altele au politici mai restrictive. Gradul de acoperire depinde și de tipul de asigurare pe care îl deține fiecare parte implicată.
Un exemplu concret: Hyundai Tucson 2024 și Liberty Mutual
Pentru a înțelege mai bine cum arată matematica în practică, Kelley Blue Book a documentat un caz din 2024. O șoferiță a depus o cerere de despăgubire pentru depreciere după ce mașina ei, un Hyundai Tucson 2024, a necesitat reparații de peste 2.000 de dolari.
Folosind formula Kelley Blue Book pentru calculul deprecierii, șoferița estima că ar trebui să primească o compensație cuprinsă între 650 și 715 dolari. Compania de asigurări Liberty Mutual i-a oferit însă doar 400 de dolari, argumentând că daunele aduse mașinii au fost de natură cosmetică și nu afectează semnificativ valoarea de piață.
Acest exemplu ilustrează o tendință pe care mulți șoferi au remarcat-o: companiile de asigurări au tendința de a minimiza valoarea deprecierii și de a oferi sume mai mici decât cele calculate prin metodele standard. Nu înseamnă că nu merită să încerci, dar trebuie să intri în acest proces cu așteptări realiste și, de preferință, cu documentație bine pusă la punct.
Ce spun șoferii care au trecut prin această experiență?
Opiniile celor care au depus astfel de cereri sunt împărțite. Unii au avut parte de rezultate pozitive, alții au rămas dezamăgiți de sumele primite.
Un comentator a povestit că fiica sa a primit 1.500 de dolari după ce pur și simplu a solicitat compensarea deprecierii – fără procese, fără negocieri complicate, doar o solicitare directă adresată asigurătorului vinovat. „A întrebat pur și simplu”, scrie părintele, subliniind că adesea simplul act de a cere poate da roade.
Pe de altă parte, alți șoferi au subliniat că sumele oferite de asigurători sunt mult sub valoarea reală a deprecierii: „Îți oferă mult mai puțin decât deprecierea reală”, a comentat un alt utilizator, exprimând o frustrare des întâlnită în rândul celor care au trecut prin acest proces.
De ce asigurătorii nu îți spun singuri că poți cere asta?
Răspunsul este evident: pentru că nu este în interesul lor. O companie de asigurări are ca obiectiv principal minimizarea plăților, iar dacă nu ești informat cu privire la drepturile tale, șansele sunt că vei accepta prima ofertă și vei considera cazul închis. Nimeni nu va bate la ușa ta să îți explice că mai poți obține bani pentru că mașina ta s-a depreciat.
Tocmai de aceea, este esențial ca șoferii să fie informați. Dacă te afli în situația în care cineva ți-a avariat mașina și asigurătorul acelei persoane a acceptat vina, nu închide dosarul înainte de a întreba explicit despre posibilitatea unei despăgubiri pentru deprecierea valorii vehiculului.
Cum poți susține o astfel de cerere?
Deși fiecare caz este diferit, câteva elemente generale pot consolida poziția ta în fața companiei de asigurări:
- Documentele care atestă valoarea mașinii înainte de accident
- Rapoartele de daune și facturile de reparații
- Evaluări independente ale valorii de piață a vehiculului după reparații
- Raportul de istoric al vehiculului care reflectă accidentul
Cu cât dispui de mai multă documentație, cu atât argumentul tău devine mai solid și mai greu de respins cu sume simbolice.
Merită să încerci?
Răspunsul scurt este: da. Chiar dacă nu te poți aștepta la o sumă spectaculoasă – mai ales dacă daunele au fost minore – chiar și câteva sute de dolari în plus pot acoperi o parte din cheltuielile colaterale care apar inevitabil după un accident: transport alternativ, timp pierdut, stres, depreciere reziduală.
Rămâne de văzut dacă practica va deveni mai răspândită și dacă asigurătorii vor ajusta modul în care tratează aceste cereri. Până atunci, cel mai important lucru pe care îl poți face este să fii informat și să nu accepți prima ofertă fără a analiza toate opțiunile disponibile.
Un accident rutier este deja o experiență stresantă și costisitoare. A înțelege că ai mai multe drepturi decât ți se spune în mod implicit poate face o diferență reală în recuperarea financiară de după un astfel de incident.
Rezumat – Punctele cheie ale articolului
- După un accident în care asigurătorul celeilalte părți acceptă vina, victima poate solicita o despăgubire suplimentară pentru deprecierea valorii vehiculului
- Mașinile cu daune raportate se vând în medie cu 500 USD mai puțin, iar cele cu daune severe cu 1.700 USD mai puțin, conform datelor Carfax
- Aceste cereri nu sunt automate – trebuie inițiate de șofer și susținute cu dovezi
- Într-un caz documentat din 2024, șoferița unui Hyundai Tucson a primit doar 400 USD de la Liberty Mutual, deși estima că i se cuvin între 650 și 715 USD
- Un comentator a raportat că fiica sa a primit 1.500 USD după o simplă solicitare adresată asigurătorului
- Companiile de asigurări nu informează spontan clienții despre această posibilitate
- Valoarea despăgubirii depinde de gradul daunelor, tipul de asigurare și jurisdicția în care s-a produs accidentul